


La Banque Postale : mon compte
4,677.58K Avis
Caractéristiques de l’application
- Version
- 26.9.2
- Mis à jour le
- Licence
- Free
- Téléchargements
- 10 000 000+
- Développeur
- La Banque Postale
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
Gérer son compte bancaire depuis un téléphone peut sembler banal, jusqu’au jour où l’on doit vérifier un paiement, retrouver un relevé ou réagir rapidement à un problème de carte. J’ai utilisé La Banque Postale : mon compte dans cette logique très concrète : moins pour consulter un solde par curiosité que pour voir si l’application accompagne correctement les gestes bancaires du quotidien. Elle s’adresse aux clients de La Banque Postale et rassemble la gestion du compte, de la carte, de l’épargne, du crédit, de l’assurance et des paiements dans une même application financière.
Mon impression générale est positive, surtout si vos produits sont déjà regroupés chez La Banque Postale. L’application est gratuite, développée par La Banque Postale, et sa note moyenne de 4,6 montre qu’elle répond aux attentes d’un grand nombre d’utilisateurs. Elle a dépassé les dix millions d’installations, ce qui la place parmi les applications bancaires françaises largement adoptées. Cela ne veut pas dire qu’elle conviendra à tout le monde : son intérêt dépend beaucoup de votre relation avec cette banque et du niveau de contrôle que vous attendez d’un outil mobile.
Une application bancaire pensée pour le suivi quotidien
Je trouve que l’intérêt de cette application se voit particulièrement dans un foyer où plusieurs personnes doivent se coordonner autour des dépenses, sans pour autant partager leurs accès bancaires. Dans cette section, je m’attarderais sur ce qu’un compte consulté depuis son propre téléphone peut faciliter au quotidien, puis sur les limites à garder en tête quand les finances du ménage sont réparties entre plusieurs banques ou titulaires.
Ce que l’on peut réellement centraliser
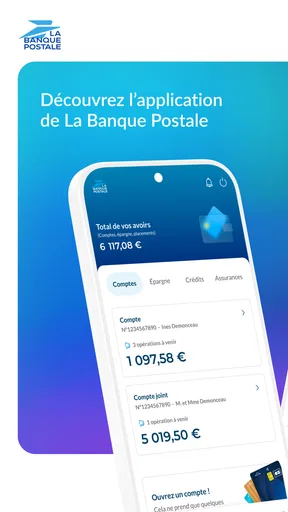
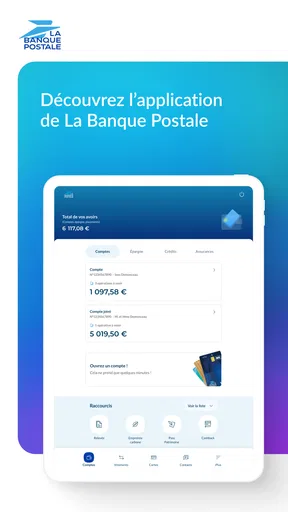
La première qualité de l’application est de réunir plusieurs sujets qui sont souvent dispersés entre un espace web, des courriels et des documents papier. Depuis le mobile, je peux passer rapidement du compte courant à la carte, puis consulter les rubriques liées à l’épargne, au crédit ou à l’assurance. Cette organisation est particulièrement utile lorsque l’on veut vérifier sa situation avant une dépense importante, plutôt que de se connecter uniquement pour regarder le solde.
La présentation prend tout son sens dans les moments ordinaires : contrôler si un prélèvement est passé, regarder l’historique après un achat, suivre l’utilisation d’une carte ou retrouver une information liée à un produit bancaire. Je conseille toutefois de ne pas confondre centralisation et simplification absolue. Plus on possède de produits, plus l’espace devient riche, et il faut parfois prendre le temps d’identifier la bonne rubrique au lieu de chercher une seule fonction isolée.
Pour un client qui utilise seulement un compte courant et une carte, l’application reste assez directe. Pour une personne qui détient aussi de l’épargne, un crédit ou une assurance, elle devient davantage un tableau de bord. C’est là que son positionnement se distingue d’une application indépendante de suivi budgétaire : elle ne cherche pas seulement à agréger des comptes de plusieurs établissements, mais à donner accès à la relation bancaire avec La Banque Postale.
Un usage concret dans une journée chargée
Imaginez que vous soyez sur le point de payer une réservation importante. Au lieu d’attendre de rentrer chez vous pour ouvrir un ordinateur, vous pouvez consulter la situation du compte, vérifier les opérations récentes et regarder les informations liées à la carte. Si le paiement est déjà apparu, l’historique aide à éviter une double tentative. Si vous surveillez votre budget, cette vérification rapide peut aussi vous éviter de prendre une décision à partir d’un solde mal interprété.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
J’ai trouvé ce type d’usage plus pertinent que la simple consultation répétée du solde. Une application bancaire est vraiment utile lorsqu’elle raccourcit une action précise : comprendre une sortie d’argent, retrouver un mouvement, contrôler une carte ou faire le point avant un virement. Ici, le fait de réunir compte, carte et paiements dans le même environnement réduit les allers-retours, à condition de savoir où se trouve chaque information.
Autre cas pratique : après un achat effectué avec la carte, je peux revenir sur l’opération pour vérifier qu’elle correspond bien à ce que j’attendais. Cette habitude est intéressante pour repérer rapidement une erreur de montant ou une dépense oubliée. Elle demande cependant de rester attentif aux délais d’affichage propres aux opérations bancaires. Une application ne transforme pas forcément chaque paiement en information instantanée et définitive.
Une interface qui doit rester lisible malgré la richesse des services
Le défi d’une application comme celle-ci est de proposer beaucoup de services sans donner l’impression d’un menu interminable. Dans mon expérience, la logique générale est compréhensible, mais l’utilisateur doit accepter une courte période d’adaptation. Les comptes, cartes, paiements et autres produits ne répondent pas tous aux mêmes besoins, et les options disponibles peuvent sembler plus nombreuses que dans une application consacrée uniquement au budget.
Je recommande donc de commencer par repérer les trois espaces que vous utiliserez le plus : le compte principal, la carte et l’historique des opérations. Une fois ces accès mémorisés, le reste devient plus facile à explorer. Cette méthode évite de parcourir toutes les rubriques dès la première ouverture et permet de construire un usage réellement personnel, plutôt que de se perdre dans les possibilités proposées.
La version actuelle et ce qu’elle suggère
La version actuelle est la 26.8.0. Ce repère est utile pour situer l’application dans son évolution : il ne s’agit pas d’un service mobile laissé à l’abandon, mais d’un outil qui continue d’être entretenu. Je préfère rester prudent sur la nature exacte de chaque évolution, car un numéro de version ne suffit pas à prouver qu’une fonction précise a été ajoutée ou transformée. En revanche, il confirme que l’application s’inscrit dans un développement suivi.
Son histoire remonte au 1er juin 2011. Depuis, les attentes ont changé : les clients veulent consulter leur compte sans attendre, suivre leurs paiements avec plus de clarté et effectuer davantage de démarches depuis un écran tactile. L’application a donc dû évoluer d’un simple accès mobile vers un espace plus large couvrant plusieurs produits bancaires. C’est cette continuité qui explique son intérêt actuel, davantage qu’une fonction spectaculaire prise isolément.
Pour les utilisateurs déjà habitués à l’application, une évolution de version est surtout intéressante lorsqu’elle rend les parcours plus fluides ou corrige des irritants. Dans la pratique, je conseille de juger la mise à jour sur des tâches concrètes : retrouver une opération, accéder à une carte, consulter une information d’épargne ou passer d’un produit à l’autre. Une nouvelle version peut être techniquement récente tout en laissant intacte une étape que vous trouvez peu pratique.
Ce que cela change pour un utilisateur existant
Si vous utilisez déjà les services mobiles de La Banque Postale, le principal bénéfice est la continuité. Vous n’avez pas besoin de remplacer votre environnement bancaire par un outil tiers pour suivre les éléments essentiels de votre relation avec la banque. La version actuelle peut offrir un cadre plus à jour, mais l’intérêt le plus tangible reste la possibilité de conserver ses habitudes tout en profitant d’une application régulièrement maintenue.
Je conseille aux utilisateurs existants de ne pas évaluer la mise à jour uniquement à partir de l’écran d’accueil. Les améliorations les plus utiles peuvent se trouver dans un détail du parcours : la manière d’atteindre une opération, la lisibilité d’une rubrique ou le passage entre plusieurs produits. Testez une action que vous réalisez souvent et une autre que vous évitez habituellement. C’est un meilleur indicateur de progrès qu’une impression rapide après l’installation.
Il faut aussi garder une certaine discipline. Une application bancaire facilite l’accès à l’information, mais elle ne remplace pas la vérification humaine. Avant de confirmer une opération, je relis toujours le compte concerné, le bénéficiaire, le montant et la date. Cette précaution est particulièrement importante lorsque plusieurs comptes ou produits apparaissent dans le même espace. La centralisation est pratique, mais elle augmente aussi le risque de sélectionner le mauvais élément si l’on agit trop vite.
La sécurité au quotidien : confort et vigilance
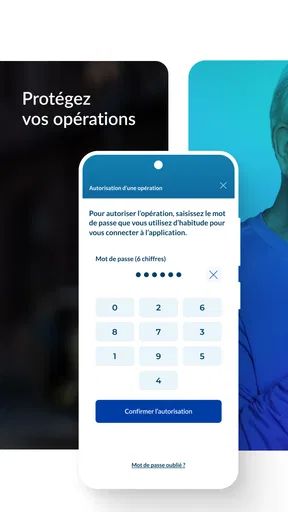
Pour une application financière, le confort ne doit jamais faire oublier la prudence. Je l’utilise de préférence sur mon propre appareil, avec un accès protégé, et j’évite d’effectuer une opération sensible depuis un téléphone prêté ou un réseau que je ne maîtrise pas. Ces réflexes ne sont pas propres à cette application, mais ils prennent une importance particulière lorsqu’un même espace donne accès au compte, aux paiements et à d’autres produits.
Je recommande également de vérifier régulièrement les notifications et les opérations récentes, plutôt que d’attendre un relevé mensuel pour découvrir une dépense inhabituelle. Cette routine transforme l’application en outil de contrôle, pas seulement en guichet numérique. Elle est utile aux personnes qui veulent mieux suivre leurs dépenses, mais elle peut devenir pesante pour celles qui préfèrent une gestion bancaire moins fréquente.
Un autre point souvent négligé concerne le téléphone lui-même. Si vous changez d’appareil, perdez votre mobile ou réinstallez l’application, prévoyez un peu de temps pour retrouver un accès normal. Les services bancaires ne doivent pas privilégier la rapidité au détriment des contrôles. Je préfère une étape de vérification supplémentaire à une connexion trop permissive, même si cela rend une situation urgente moins confortable.
Les paiements et la carte : là où l’application devient vraiment utile
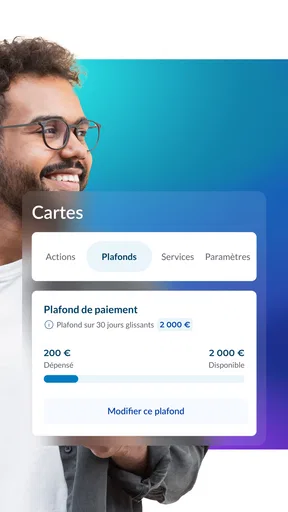
La gestion des paiements est l’un des domaines où une application bancaire apporte une vraie valeur. Consulter une opération après un achat, vérifier une dépense récurrente ou surveiller l’activité de la carte sont des gestes simples, mais ils deviennent plus efficaces lorsqu’ils sont réunis au même endroit que le compte. Pour moi, c’est plus utile qu’une application de budget qui ne ferait qu’estimer les dépenses à partir d’informations importées.
La contrepartie est que l’application reste liée aux services et aux règles de votre banque. Si vous cherchez une vue globale de comptes détenus dans plusieurs établissements, une application d’agrégation peut être plus adaptée. Elle offrira parfois une lecture budgétaire transversale, alors que l’application de La Banque Postale est plus pertinente pour agir sur la relation bancaire concernée et consulter ses informations directement dans cet environnement.
Dans un foyer, cette distinction compte beaucoup. Une personne qui possède uniquement des produits à La Banque Postale profitera d’une expérience cohérente. En revanche, si les dépenses sont réparties entre plusieurs banques, comptes communs et cartes différentes, l’application ne constituera pas à elle seule un tableau de bord familial complet. Elle peut rester le meilleur outil pour les produits de La Banque Postale, mais pas forcément pour le suivi financier global.
Épargne, crédit et assurance : une vue plus large, avec des attentes à ajuster
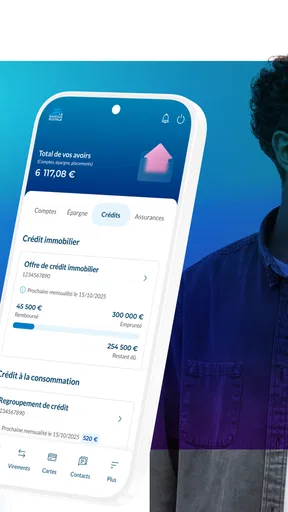
Le fait d’inclure l’épargne, le crédit et l’assurance élargit considérablement l’intérêt de l’application. Je peux ainsi consulter plusieurs aspects de ma relation bancaire sans changer d’outil. C’est pratique pour préparer un rendez-vous, vérifier la situation d’un produit ou simplement garder une vision plus complète de ses engagements financiers.
Il faut toutefois distinguer consultation et conseil personnalisé. Une application peut présenter une information de manière accessible, mais elle ne remplace pas une analyse de votre situation ni un échange avec un conseiller lorsque la décision est importante. Pour un crédit, une assurance ou un placement, je considère l’application comme un point de départ et un moyen de suivi, pas comme l’unique source de décision.
Cette nuance est importante pour les nouveaux clients. Si vous cherchez seulement une application moderne pour gérer un budget, comparer des offres ou réunir plusieurs banques, vous trouverez peut-être des outils spécialisés plus convaincants. Si vous êtes déjà client de La Banque Postale et que vous voulez suivre plusieurs produits au même endroit, le compromis devient beaucoup plus intéressant.
Les limites que je garderais en tête
La première limite est structurelle : l’application est surtout avantageuse lorsque votre banque principale est La Banque Postale. Elle ne peut pas, à elle seule, résoudre la complexité d’une vie financière répartie entre plusieurs établissements. Dans ce cas, il faudra probablement conserver une autre méthode pour obtenir une vision d’ensemble, même si vous utilisez cette application pour les opérations liées à La Banque Postale.
La deuxième concerne la densité des services. Un client qui veut uniquement consulter son solde peut trouver l’ensemble plus riche que nécessaire. Les rubriques consacrées à l’épargne, au crédit, à l’assurance et aux paiements sont utiles, mais elles ajoutent des niveaux de navigation. Si vous recherchez une expérience minimaliste, une application plus limitée pourrait sembler plus immédiate.
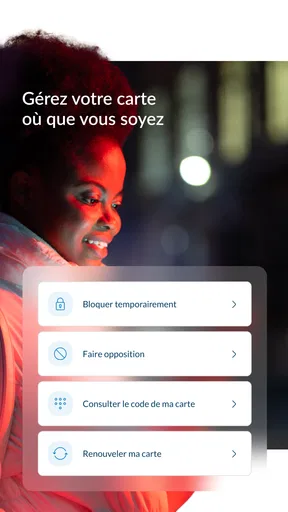
La troisième limite tient aux situations urgentes. Une application bancaire peut accélérer l’accès à l’information, mais elle ne garantit pas qu’une action complexe sera réglée en quelques secondes. Une opération inhabituelle, un problème de carte ou une question sur un contrat peut encore nécessiter une démarche complémentaire. Je préfère donc la voir comme un outil de première réponse et de suivi, pas comme un remplacement systématique de tous les canaux de la banque.
À qui je la recommande, et qui devrait choisir autre chose
Je la recommande d’abord aux clients de La Banque Postale qui veulent contrôler régulièrement leur compte et leur carte depuis leur mobile. Elle convient aussi aux personnes qui possèdent plusieurs produits dans cette banque et qui apprécient l’idée d’un espace unique pour l’épargne, le crédit, l’assurance et les paiements. Son âge de contenu PEGI 3 indique par ailleurs une application destinée au grand public, sans orientation réservée à un public adulte.
Je la recommande moins aux personnes qui ne sont pas clientes de La Banque Postale, car son intérêt pratique dépend directement de cette relation. Elle sera également moins adaptée à quelqu’un qui veut une analyse budgétaire très poussée, une agrégation de nombreuses banques ou une expérience réduite à quelques boutons. Dans ces cas, un gestionnaire de budget indépendant ou l’application principale d’une autre banque peut mieux correspondre aux priorités.
Le prix gratuit enlève un obstacle important pour les clients concernés, mais il ne doit pas être le seul critère. Le vrai coût est le temps nécessaire pour comprendre l’organisation et adopter de bonnes habitudes de vérification. À mes yeux, ce temps est raisonnable si l’application devient votre point d’accès principal à La Banque Postale. Il l’est moins si vous ne l’ouvrez qu’une fois de temps en temps pour une information que vous pourriez obtenir autrement.
Ce que je surveillerais lors des prochaines évolutions
À l’avenir, je regarderais surtout la clarté des parcours et la stabilité des fonctions essentielles. Une application bancaire n’a pas besoin d’ajouter constamment des options pour progresser. Elle doit permettre de trouver rapidement le bon compte, comprendre une opération, accéder à la carte et passer d’un produit à l’autre sans ambiguïté. Ce sont ces détails qui font la différence après plusieurs mois d’utilisation.
Je surveillerais aussi la manière dont les futures versions équilibrent richesse et simplicité. L’application couvre déjà un périmètre large, et chaque ajout peut améliorer le service tout en rendant la navigation plus chargée. La bonne direction serait, selon moi, de conserver une entrée très directe pour les actions quotidiennes, tout en laissant les fonctions liées à l’épargne, au crédit et à l’assurance accessibles sans les imposer à chaque utilisateur.
Enfin, je resterais attentif à la qualité de l’information affichée autour des paiements et des produits. Une interface agréable ne suffit pas si le contexte d’une opération est difficile à comprendre ou si l’utilisateur ne sait pas quelle action entreprendre ensuite. Les évolutions les plus convaincantes seront celles qui réduiront les hésitations, notamment lors d’un changement de carte, d’une dépense inhabituelle ou d’une consultation de plusieurs comptes.
Mon avis après l’avoir utilisée
Avec une note moyenne de 4,6 et plus de six cent mille évaluations, l’accueil est très favorable, et je comprends pourquoi : l’application répond à des besoins fréquents sans demander de passer par un ordinateur pour chaque vérification. Son ancienneté, sa version actuelle et son adoption importante montrent un service mobile installé dans le temps, plutôt qu’une nouveauté encore à découvrir.
Je la vois comme une application bancaire complète et cohérente pour les clients de La Banque Postale. Elle est particulièrement convaincante lorsqu’il faut suivre à la fois le compte, la carte et plusieurs produits associés. Elle est moins intéressante comme outil financier universel, surtout si vos comptes sont répartis entre plusieurs banques ou si vous attendez une analyse budgétaire spécialisée.
Mon conseil est simple : installez-la si vous voulez gérer votre relation avec La Banque Postale depuis un seul espace, mais prenez quelques minutes pour organiser vos habitudes de consultation et relire chaque opération sensible. Elle ne remplace ni la vigilance ni le conseil humain, mais elle peut devenir un accès quotidien efficace aux comptes, à l’épargne, au crédit, à l’assurance et aux paiements. Pour un client de cette banque, c’est une solution gratuite, mature et suffisamment large pour accompagner la plupart des besoins courants.
Avantages
- Consultation rapide des comptes et des opérations récentes.
- Virements et gestion des bénéficiaires depuis l’application.
- Notifications utiles pour suivre les mouvements du compte.
- Accès pratique aux documents et relevés bancaires.
- Localisation des bureaux et distributeurs de La Banque Postale.
Inconvénients
- Certaines fonctionnalités nécessitent une validation par Certicode Plus.
- L’interface peut sembler moins intuitive lors de la première utilisation.
- Des ralentissements peuvent survenir pendant les périodes de forte affluence.
- La connexion est indispensable pour accéder à la plupart des services.
- Les options disponibles varient selon le type de compte détenu.
FAQ sur La Banque Postale : mon compte
Qu’est-ce que l’application La Banque Postale : mon compte permet de faire ?
L’application La Banque Postale : mon compte permet de gérer ses opérations bancaires depuis un smartphone ou une tablette. Après connexion, vous pouvez consulter le solde et les mouvements de vos comptes, visualiser vos relevés, effectuer des virements, gérer vos bénéficiaires et suivre certaines opérations de carte. Les fonctionnalités disponibles peuvent varier selon votre contrat, votre profil client et les services activés.
L’application La Banque Postale : mon compte est-elle sécurisée ?
La Banque Postale : mon compte intègre plusieurs dispositifs destinés à protéger l’accès aux données bancaires et la validation des opérations. L’identification peut notamment s’appuyer sur un mot de passe, un code personnel, la biométrie de l’appareil ou une solution de confirmation renforcée. Il reste essentiel de télécharger l’application depuis une boutique officielle, de maintenir le téléphone à jour et de ne jamais communiquer ses codes par téléphone, SMS ou e-mail.
Comment se connecter à l’application pour la première fois ?
Pour utiliser l’application, il faut généralement être client de La Banque Postale et disposer de ses identifiants de banque en ligne. Lors de la première connexion, l’application peut demander une activation supplémentaire, la création d’un code personnel ou l’association d’un appareil de confiance. Les étapes exactes dépendent du profil et des services souscrits. En cas d’oubli, utilisez uniquement les procédures officielles de récupération proposées dans l’application ou sur le site de la banque.
Peut-on effectuer des virements et gérer ses bénéficiaires depuis l’application ?
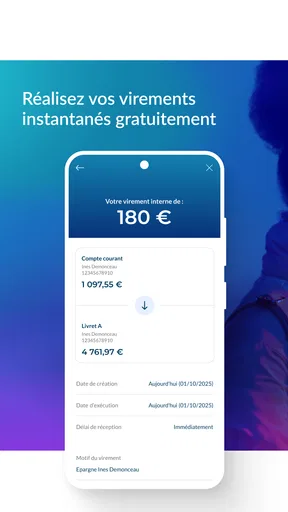
Oui, l’application permet généralement de réaliser des virements entre ses comptes et, selon les autorisations du compte, vers des bénéficiaires enregistrés. Vous pouvez également consulter les bénéficiaires et suivre l’état d’une opération. Certaines actions peuvent nécessiter une validation forte, un délai de sécurité ou une confirmation supplémentaire. Avant de valider, vérifiez attentivement le montant, le compte destinataire et le nom du bénéficiaire afin d’éviter toute erreur.
L’application est-elle gratuite et compatible avec tous les téléphones ?
Le téléchargement de La Banque Postale : mon compte est généralement gratuit depuis Google Play ou l’App Store, mais l’utilisation peut entraîner des frais de connexion selon votre forfait mobile ou votre opérateur. La compatibilité dépend de la version d’Android ou d’iOS installée et peut évoluer avec les mises à jour. Pour éviter les applications falsifiées, vérifiez toujours le nom officiel de l’éditeur, les avis récents et les autorisations demandées avant l’installation.


